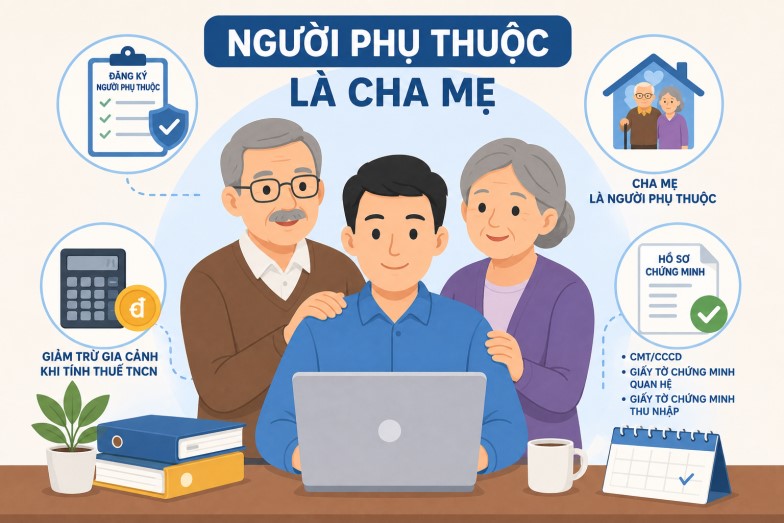
 Theo đó, từ ngày 01 tháng 7 năm 2026, để xác định người phụ thuộc là cha, mẹ của người nộp thuế, Thông tư hướng dẫn hồ sơ thực hiện như sau:
Đối với cha đẻ, mẹ đẻ: bản chụp thẻ Căn cước của cha, mẹ và bản chụp Giấy khai sinh của người nộp thuế hoặc bản chụp Quyết định việc nhận cha, mẹ, con hoặc văn bản của cơ quan có thẩm quyền xác định mối quan hệ cha, mẹ với con.
Đối với cha nuôi, mẹ nuôi: bản chụp thẻ Căn cước của cha, mẹ; bản chụp Quyết định công nhận/Giấy chứng nhận việc nuôi con nuôi của cơ quan nhà nước có thẩm quyền.
Đối với cha vợ, mẹ vợ hoặc cha chồng, mẹ chồng: bản chụp thẻ Căn cước của cha, mẹ; bản chụp Giấy khai sinh của vợ hoặc chồng của người nộp thuế và bản chụp Giấy chứng nhận kết hôn của người nộp thuế hoặc giấy tờ khác chứng minh được mối quan hệ vợ chồng do cơ quan có thẩm quyền cấp.
Đối với cha dượng, mẹ kế: bản chụp thẻ Căn cước; bản chụp Giấy khai sinh của người nộp thuế; bản chụp Giấy chứng nhận kết hôn hoặc giấy tờ khác chứng minh được mối quan hệ vợ chồng giữa cha dượng và mẹ đẻ của người nộp thuế hoặc giữa mẹ kế và cha đẻ của người nộp thuế do cơ quan có thẩm quyền cấp.
Hải Đăng
















