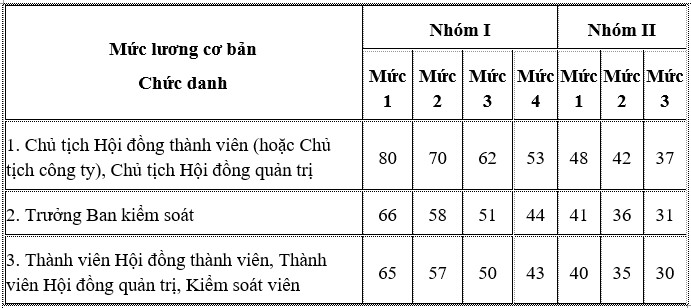
- Theo đó, Mức lương cơ bản của Thành viên hội đồng, Kiểm soát viên chuyên trách được quy định như sau:
- Theo quy định, mức tiền lương tối đa của thành viên hội đồng, kiểm soát viên chuyên trách được xác định trên cơ sở mức lương cơ bản và lợi nhuận thực hiện của doanh nghiệp:
Doanh nghiệp có lợi nhuận đạt và vượt kế hoạch: tiền lương tối đa bằng 2 lần lương cơ bản, đồng thời được cộng thêm phần vượt nhưng không quá 20% so với mức này.
Doanh nghiệp không đạt kế hoạch: lương tối đa được tính theo tỷ lệ lợi nhuận thực hiện, song không thấp hơn 80% mức lương cơ bản.
Doanh nghiệp không có lợi nhuận: lương tối đa bằng 70% lương cơ bản.
Doanh nghiệp lỗ: chỉ còn 50% lương cơ bản; nếu giảm lỗ thì được tính tối đa 80% lương cơ bản.
Trường hợp doanh nghiệp có lợi nhuận vượt xa mức tối thiểu, tiền lương tối đa có thể được nâng lên 2,5 lần, 3 lần hoặc 4 lần lương cơ bản, tùy theo mức độ vượt lợi nhuận.
Đối với doanh nghiệp mới thành lập, hoặc chỉ thực hiện sản phẩm, dịch vụ công, việc xác định tiền lương tối đa có cơ chế riêng, gắn với khối lượng sản phẩm, dịch vụ công được giao.
Bên cạnh đó, Nghị định cũng quy định rõ mức thù lao tối đa đối với thành viên hội đồng, kiểm soát viên không chuyên trách. Theo đó, thù lao được tính theo thời gian thực tế làm việc nhưng không được vượt quá 20% mức tiền lương của thành viên hội đồng, kiểm soát viên chuyên trách.
Việc quy định rõ ràng về tiền lương, thù lao và tiền thưởng giúp tăng cường tính minh bạch trong quản trị doanh nghiệp, đồng thời khuyến khích trách nhiệm và hiệu quả công việc của hội đồng và kiểm soát viên, hoàn thiện cơ chế quản lý, sử dụng vốn nhà nước tại doanh nghiệp, góp phần nâng cao hiệu quả hoạt động và bảo đảm quyền lợi hợp pháp của người lao động./.
Hứa Thị
















